

Po Uldze na start i preferencyjnych składkach ZUS przedsiębiorca może w określonych sytuacjach skorzystać z kolejnego rozwiązania, czyli Małego ZUS Plus.
Ta ulga jest przeznaczona dla przedsiębiorców prowadzących działalność na mniejszą skalę. Pozwala opłacać składki społeczne od podstawy uzależnionej od dochodu osiągniętego w poprzednim roku.
Nie oznacza to jednak, że każdy przedsiębiorca z niewielką firmą automatycznie może z niej skorzystać.
Trzeba spełnić kilka warunków dotyczących m.in. wysokości przychodu, okresu prowadzenia działalności oraz wcześniejszego korzystania z innych preferencji.
Od 1 stycznia 2026 r. zmienił się również sposób liczenia okresu korzystania z Małego ZUS Plus. Obecnie przedsiębiorca może korzystać z ulgi maksymalnie przez 36 miesięcy w każdym 60-miesięcznym okresie prowadzenia działalności gospodarczej.
W tym poradniku wyjaśniamy, kto może skorzystać z Małego ZUS Plus, jaki obowiązuje limit przychodu, jak oblicza się podstawę składek oraz co zmieniło się od 2026 roku.
W skrócie
Mały ZUS Plus:
- dotyczy składek na ubezpieczenia społeczne,
- jest dostępny po spełnieniu ustawowych warunków,
- wymaga przychodu mieszczącego się w określonym limicie,
- wymaga prowadzenia działalności przez co najmniej 60 dni w poprzednim roku,
- wysokość podstawy zależy od dochodu z poprzedniego roku,
- nie obniża składki zdrowotnej,
- od 2026 r. może być stosowany maksymalnie przez 36 miesięcy w każdym okresie 60 miesięcy prowadzenia działalności.
Spis treści
- Czym jest Mały ZUS Plus i kto może z niego skorzystać?
- Limit przychodu 120 000 zł – jak działa?
- Kto nie może skorzystać z Małego ZUS Plus?
- Jak oblicza się podstawę i składki Mały ZUS Plus?
- Jak długo można korzystać z ulgi i co zmieniło się od 2026 roku?
- Jak zgłosić się do Małego ZUS Plus?
- Mały ZUS Plus a Ulga na start i ZUS preferencyjny
- FAQ
1. Czym jest Mały ZUS Plus i kto może z niego skorzystać?
Mały ZUS Plus pozwala przedsiębiorcy opłacać składki społeczne od podstawy uzależnionej od dochodu osiągniętego z działalności w poprzednim roku kalendarzowym.
Ulga dotyczy przede wszystkim:
- składki emerytalnej,
- rentowej,
- wypadkowej,
- chorobowej, jeśli przedsiębiorca dobrowolnie przystąpi do ubezpieczenia chorobowego.
Nie obejmuje natomiast składki zdrowotnej.
Aby skorzystać z Małego ZUS Plus, trzeba m.in.:
- prowadzić działalność gospodarczą na podstawie wpisu do CEIDG lub innych przepisów szczególnych,
- zmieścić się w limicie przychodu za poprzedni rok,
- prowadzić działalność przez co najmniej 60 dni kalendarzowych w poprzednim roku,
- nie mieć prawa do preferencyjnych składek liczonych od 30% minimalnego wynagrodzenia,
- spełnić pozostałe warunki ustawowe.
WAŻNE
Mały ZUS Plus nie jest ulgą dla osoby, która dopiero rozpoczyna pierwszą działalność. Nowy przedsiębiorca może wcześniej korzystać z innych preferencji, takich jak Ulga na start czy preferencyjne składki ZUS, jeśli spełnia wymagane warunki.
2. Limit przychodu 120 000 zł – jak działa?
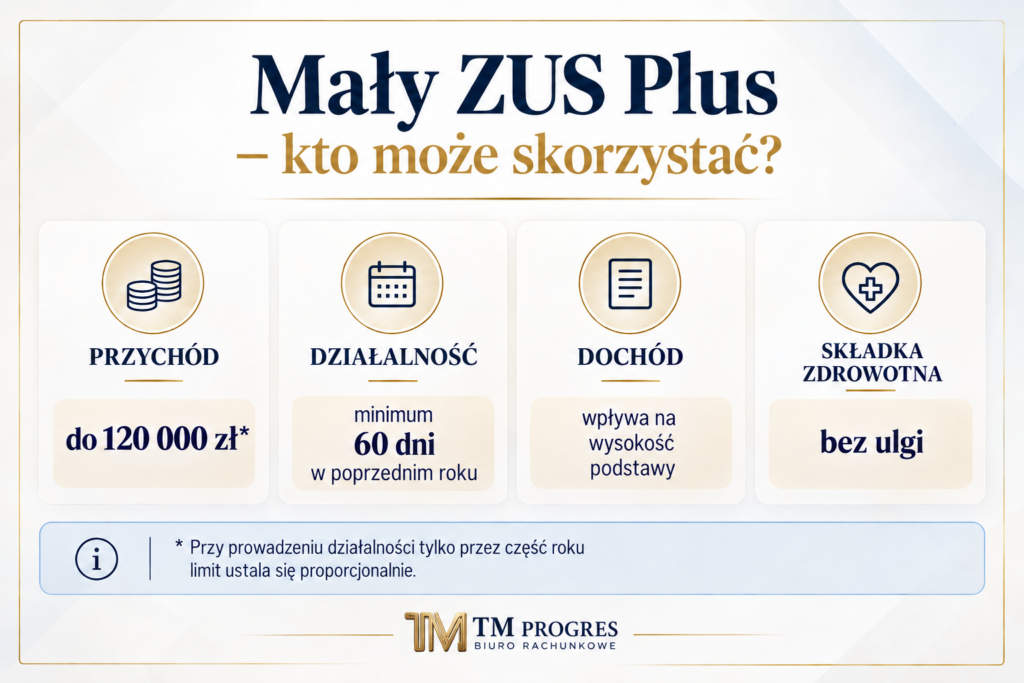
Jednym z podstawowych warunków Małego ZUS Plus jest limit przychodu. Jeżeli działalność była prowadzona przez cały poprzedni rok kalendarzowy, roczny przychód z działalności nie może przekroczyć:
120 000 zł
Jeżeli przedsiębiorca przekroczy ten próg, w kolejnym roku nie może korzystać z Małego ZUS Plus.
Przychód a dochód – to nie to samo
W Małym ZUS Plus oba pojęcia mają znaczenie, ale pełnią inną funkcję:
przychód → decyduje, czy możesz wejść w ulgę
dochód → wpływa na wysokość podstawy składek
To rozróżnienie jest bardzo ważne, ponieważ limit 120 000 zł dotyczy przychodu, a nie dochodu.
A co, jeśli działalność była prowadzona tylko przez część roku?
Wtedy limit 120 000 zł trzeba odpowiednio zmniejszyć.
ZUS wskazuje, że liczy się go według proporcji:
120 000 zł ÷ liczba dni w poprzednim roku × liczba dni prowadzenia działalności
Jeżeli działalność była prowadzona krócej niż 60 dni kalendarzowych, przedsiębiorca w ogóle nie spełnia jednego z podstawowych warunków ulgi.
Przykład
Jeżeli działalność była prowadzona tylko przez część roku, nie można automatycznie przyjąć pełnego limitu 120 000 zł.
Najpierw trzeba ustalić liczbę dni faktycznego prowadzenia działalności i na tej podstawie wyliczyć właściwy limit.
WSKAZÓWKA
Nie patrz tylko na roczny przychód. Jeżeli firma była założona, wznowiona albo zawieszana w poprzednim roku, warto dokładnie policzyć liczbę dni prowadzenia działalności.
3. Kto nie może skorzystać z Małego ZUS Plus?
Nie każdy przedsiębiorca spełniający limit przychodu może automatycznie korzystać z ulgi.
Z Małego ZUS Plus nie skorzysta m.in. osoba, która:
- prowadziła działalność krócej niż 60 dni w poprzednim roku,
- przekroczyła właściwy limit przychodu,
- nadal spełnia warunki do opłacania preferencyjnych składek społecznych,
- w poprzednim roku rozliczała się kartą podatkową i jednocześnie korzystała ze zwolnienia sprzedaży z VAT,
- wykonywała działalność na rzecz byłego lub obecnego pracodawcy w zakresie czynności wykonywanych wcześniej na etacie w bieżącym lub poprzednim roku,
- w poprzednim roku podlegała ubezpieczeniom także z tytułu innej pozarolniczej działalności, np. jako wspólnik określonych spółek.
UWAGA
Sam przychód poniżej 120 000 zł nie wystarczy. Trzeba sprawdzić wszystkie warunki, szczególnie wcześniejsze preferencje, historię działalności oraz ewentualną współpracę z byłym pracodawcą.
4. Jak oblicza się podstawę i składki Mały ZUS Plus?
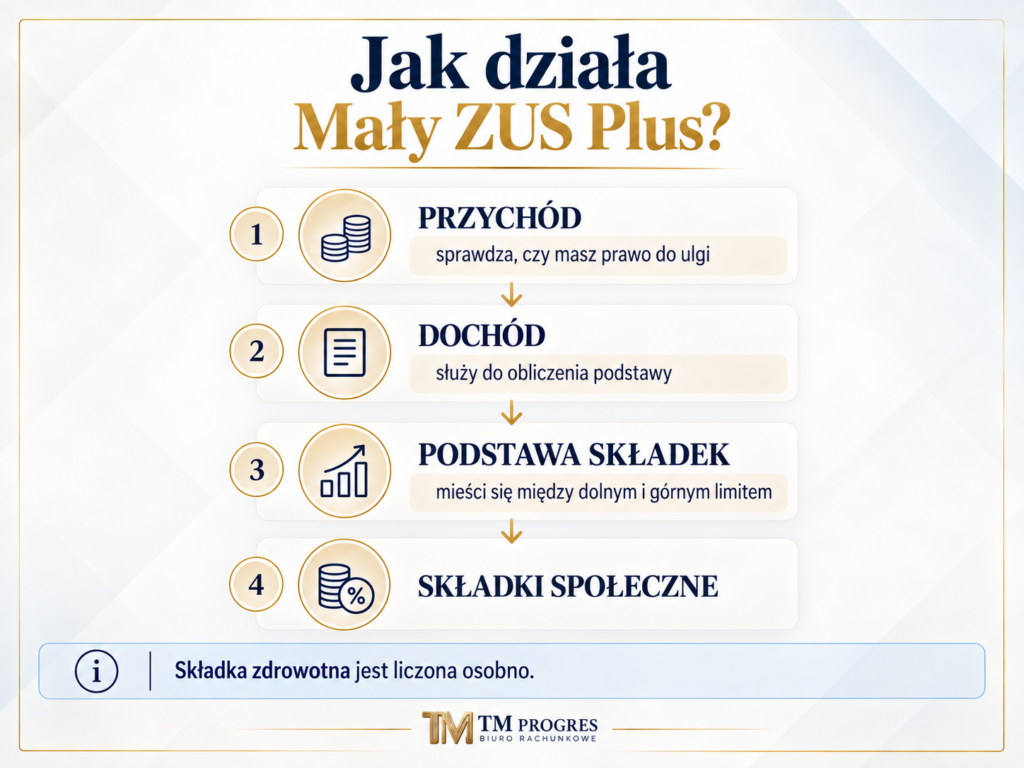
Podstawa składek w Małym ZUS Plus zależy od dochodu osiągniętego w poprzednim roku.
ZUS wskazuje następujący sposób obliczenia:
Krok 1 – oblicz przeciętny miesięczny dochód
Roczny dochód z działalności
÷
liczba dni prowadzenia działalności w poprzednim roku
× 30
Krok 2 – pomnóż wynik przez 0,5
Otrzymany przeciętny miesięczny dochód mnoży się przez:
0,5
Wynik stanowi podstawę do dalszego ustalenia składek.
Krok 3 – sprawdź dolny i górny limit
Podstawa składek nie może być:
- niższa niż 30% minimalnego wynagrodzenia obowiązującego w styczniu danego roku,
- wyższa niż 60% prognozowanego przeciętnego wynagrodzenia miesięcznego.
Aktualne wartości w 2026 roku
W 2026 r. podstawa Małego ZUS Plus mieści się pomiędzy:
1 441,80 zł a 5 652,00 zł
Z oficjalnej tabeli ZUS wynika, że składki społeczne przy tych granicznych podstawach mieszczą się od 456,18 zł do 1 788,29 zł miesięcznie przy założeniach zastosowanych przez ZUS, w tym z dobrowolnym ubezpieczeniem chorobowym.
Nie oznacza to jednak, że każdy przedsiębiorca zapłaci jedną z tych dwóch kwot.
Konkretna składka zależy od indywidualnie wyliczonej podstawy.
WAŻNE
Mały ZUS Plus nie obniża składki zdrowotnej. Składkę zdrowotną rozlicza się oddzielnie według zasad właściwych dla formy opodatkowania przedsiębiorcy.
Przeczytaj również: Składka zdrowotna przedsiębiorcy – ile wynosi i jak ją obliczyć?
5. Jak długo można korzystać z ulgi i co zmieniło się od 2026 roku?
To jedna z najważniejszych zmian.
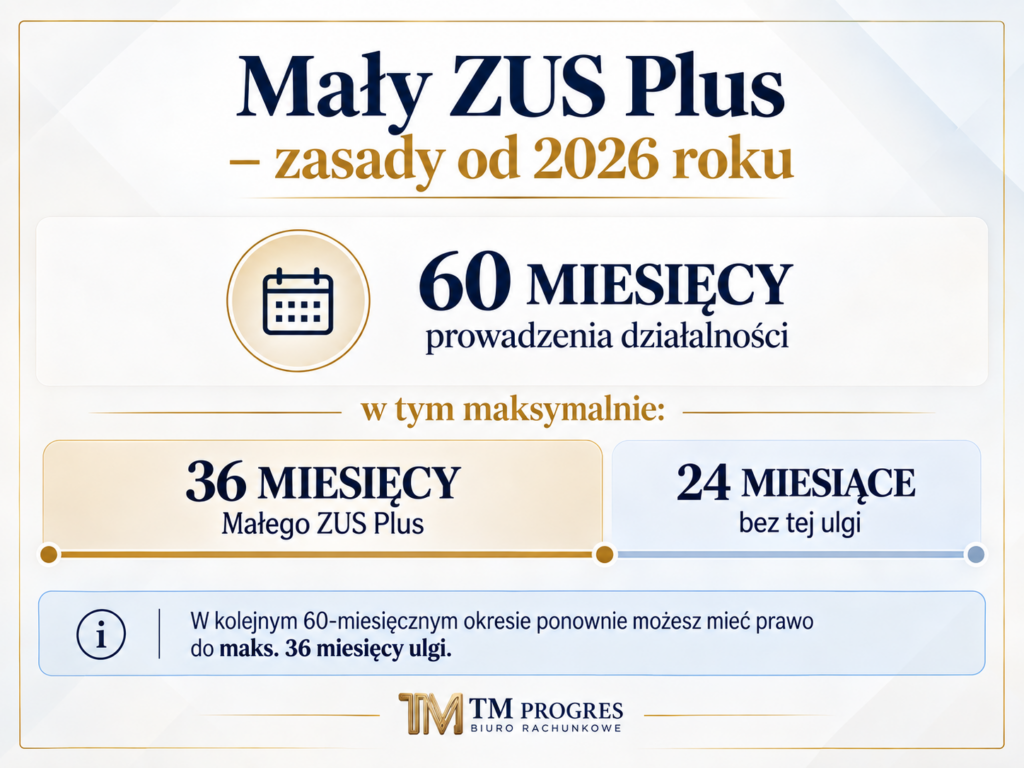
Od 1 stycznia 2026 r. przedsiębiorca może korzystać z Małego ZUS Plus przez:
maksymalnie 36 miesięcy w każdym okresie 60 miesięcy kalendarzowych prowadzenia działalności
Każdy miesiąc, w którym przedsiębiorca prowadzi działalność albo korzysta z ulgi przez co najmniej jeden dzień, jest liczony jako pełny miesiąc.
Co to oznacza w praktyce?
Jeżeli wykorzystasz pełne 36 miesięcy ulgi przed zakończeniem 60-miesięcznego okresu, przez pozostałe miesiące tego okresu nie możesz już korzystać z Małego ZUS Plus.
Po rozpoczęciu kolejnego 60-miesięcznego okresu możesz ponownie mieć prawo do maksymalnie 36 miesięcy ulgi, jeśli nadal spełniasz warunki.
Co ważne, ZUS wyjaśnia, że od 2026 r. nowe 36 miesięcy ustala się według nowych zasad niezależnie od tego, czy przedsiębiorca korzystał z Małego ZUS Plus wcześniej, korzystał z niego pod koniec 2025 r., czy nigdy wcześniej z tej ulgi nie korzystał.
WAŻNE
Niewykorzystane miesiące nie przechodzą automatycznie na kolejny 60-miesięczny okres. Jeżeli w jednym okresie 60 miesięcy wykorzystasz np. tylko 24 miesiące ulgi, niewykorzystanych 12 miesięcy nie dodajesz do następnego okresu. W kolejnym okresie ponownie obowiązuje maksymalny limit 36 miesięcy.
6. Jak zgłosić się do Małego ZUS Plus?
Mały ZUS Plus nie jest przyznawany automatycznie każdemu przedsiębiorcy, który spełnia warunki.
Przedsiębiorca zgłasza się do ubezpieczeń z odpowiednim kodem tytułu ubezpieczenia rozpoczynającym się od:
05 90 albo 05 92.
W zależności od sytuacji stosuje się odpowiedni formularz zgłoszeniowy ZUS.
Jeżeli przedsiębiorca chce rozpocząć korzystanie z ulgi od początku roku, zgłoszenia dokonuje się co do zasady do 31 stycznia.
Jeżeli prawo do ulgi powstanie później, np. po rozpoczęciu lub wznowieniu działalności, obowiązuje co do zasady termin 7 dni.
W 2026 r. 31 stycznia przypadał w sobotę, dlatego termin zgłoszenia przypadał na 2 lutego 2026 r.
UWAGA
Spóźnienie ze zgłoszeniem może oznaczać utratę prawa do Małego ZUS Plus w danym roku. Dlatego terminu nie warto zostawiać na ostatnią chwilę. ZUS wskazuje, że przekazanie zgłoszenia po ustawowym terminie może zostać potraktowane jako rezygnacja z ulgi.
7. Mały ZUS Plus a Ulga na start i ZUS preferencyjny
Te trzy rozwiązania często są ze sobą mylone, ale działają inaczej.
| Rozwiązanie | Główna zasada |
|---|---|
| Ulga na start | brak składek społecznych przez określony czas |
| Preferencyjny ZUS | składki od obniżonej podstawy |
| Mały ZUS Plus | podstawa składek zależna od dochodu z poprzedniego roku |
Mały ZUS Plus może być kolejnym etapem po zakończeniu preferencyjnych składek, ale tylko wtedy, gdy przedsiębiorca spełnia wszystkie warunki.
Przykładowa ścieżka
START DZIAŁALNOŚCI
↓
ULGA NA START
↓
PREFERENCYJNE SKŁADKI
↓
MAŁY ZUS PLUS
jeżeli spełniasz warunki
↓
STANDARDOWE SKŁADKI
WSKAZÓWKA
Nie zakładaj automatycznie, że po preferencyjnym ZUS przejdziesz na Mały ZUS Plus. Najpierw trzeba sprawdzić m.in. przychód, okres prowadzenia działalności i pozostałe warunki.
Ulga na start i ZUS preferencyjny – najważniejsze zasady dla nowych przedsiębiorców
Czy Mały ZUS Plus zawsze się opłaca?
Niższe składki oznaczają mniejsze bieżące obciążenie przedsiębiorcy.
Trzeba jednak pamiętać, że niższa podstawa składek może wpływać również na wysokość przyszłych świadczeń.
Dotyczy to m.in.:
- przyszłej emerytury,
- renty,
- świadczeń z ubezpieczenia chorobowego,
- świadczeń z ubezpieczenia wypadkowego.
Dlatego Małego ZUS Plus nie warto oceniać wyłącznie przez pryzmat miesięcznej oszczędności.
WSKAZÓWKA
Niższe składki dziś mogą oznaczać niższą podstawę przyszłych świadczeń.
Podsumowanie
Mały ZUS Plus pozwala części przedsiębiorców obniżyć składki społeczne poprzez ustalenie podstawy zależnej od dochodu osiągniętego w poprzednim roku.
Jednocześnie samo osiąganie niewielkiego dochodu nie wystarczy.
Trzeba m.in.:
- zmieścić się w limicie przychodu,
- prowadzić działalność przez co najmniej 60 dni w poprzednim roku,
- nie korzystać już z preferencyjnych składek,
- spełnić pozostałe ustawowe warunki.
Przy działalności prowadzonej przez cały poprzedni rok limit przychodu wynosi 120 000 zł.
Od 2026 r. obowiązuje natomiast nowy sposób liczenia okresu ulgi: maksymalnie 36 miesięcy Małego ZUS Plus w każdym 60-miesięcznym okresie prowadzenia działalności.
Biuro rachunkowe TM Progres w Bielsku-Białej i Andrychowie pomaga przedsiębiorcom uporządkować formalności związane z rozpoczęciem działalności i prawidłowo rozliczać składki oraz podatki.
FAQ – najczęściej zadawane pytania
Czy limit Małego ZUS Plus wynosi 120 000 zł?
Tak, jeżeli działalność była prowadzona przez cały poprzedni rok kalendarzowy. Przy krótszym okresie prowadzenia działalności limit trzeba obliczyć proporcjonalnie.
Czy Mały ZUS Plus zależy od przychodu czy dochodu?
Oba mają znaczenie.
Przychód decyduje o prawie do ulgi, a dochód wpływa na wysokość podstawy składek.
Czy Mały ZUS Plus obejmuje składkę zdrowotną?
Nie. Ulga dotyczy składek społecznych. Składka zdrowotna jest rozliczana oddzielnie.
Czy nowa firma może od razu skorzystać z Małego ZUS Plus?
Nie. Jednym z warunków jest prowadzenie działalności przez co najmniej 60 dni w poprzednim roku kalendarzowym, a przedsiębiorca nie może jednocześnie spełniać warunków do preferencyjnych składek.
Jak długo można korzystać z Małego ZUS Plus?
Od 2026 r. maksymalnie 36 miesięcy w każdym okresie 60 miesięcy kalendarzowych prowadzenia działalności gospodarczej.
Czy po preferencyjnym ZUS można przejść na Mały ZUS Plus?
Tak, jeśli przedsiębiorca po zakończeniu preferencyjnych składek spełnia wszystkie warunki Małego ZUS Plus.
Czy Mały ZUS Plus jest obowiązkowy?
Nie. Jest to preferencja, z której przedsiębiorca może skorzystać po spełnieniu warunków. ZUS wskazuje również, że przedsiębiorca może z niej zrezygnować.
Do kiedy trzeba zgłosić Mały ZUS Plus?
Przy rozpoczęciu korzystania od początku roku zgłoszenia dokonuje się co do zasady do 31 stycznia. Jeżeli prawo powstanie później, zastosowanie może mieć termin 7 dni.
Przeczytaj również:
- Składki ZUS przedsiębiorcy 2026 – ile wynoszą i z czego się składają?
- Składka zdrowotna przedsiębiorcy 2026 – co musisz wiedzieć?
- Dobrowolne ubezpieczenie chorobowe przedsiębiorcy – czy warto je opłacać?
- Ulga na start i ZUS preferencyjny – najważniejsze zasady dla nowych przedsiębiorców
Już wkrótce:
- Roczne rozliczenie składki zdrowotnej 2026 – kto musi je zrobić, do kiedy i jak obliczyć dopłatę?
Stan prawny: wrzesień 2026 r.
Artykuł ma charakter informacyjny. Został przygotowany na podstawie aktualnych informacji ZUS, Biznes.gov.pl, Gov.pl oraz obowiązujących przepisów ustawy o systemie ubezpieczeń społecznych. Przepisy i kwoty składek mogą się zmieniać.