

Rozpoczęcie działalności gospodarczej oznacza nie tylko pierwszych klientów i faktury. Pojawiają się również składki ZUS, podatki oraz nowe obowiązki. Na początku przedsiębiorca może jednak skorzystać z rozwiązań, które pozwalają ograniczyć wysokość składek społecznych. Najważniejsze z nich to Ulga na start i preferencyjne składki ZUS.
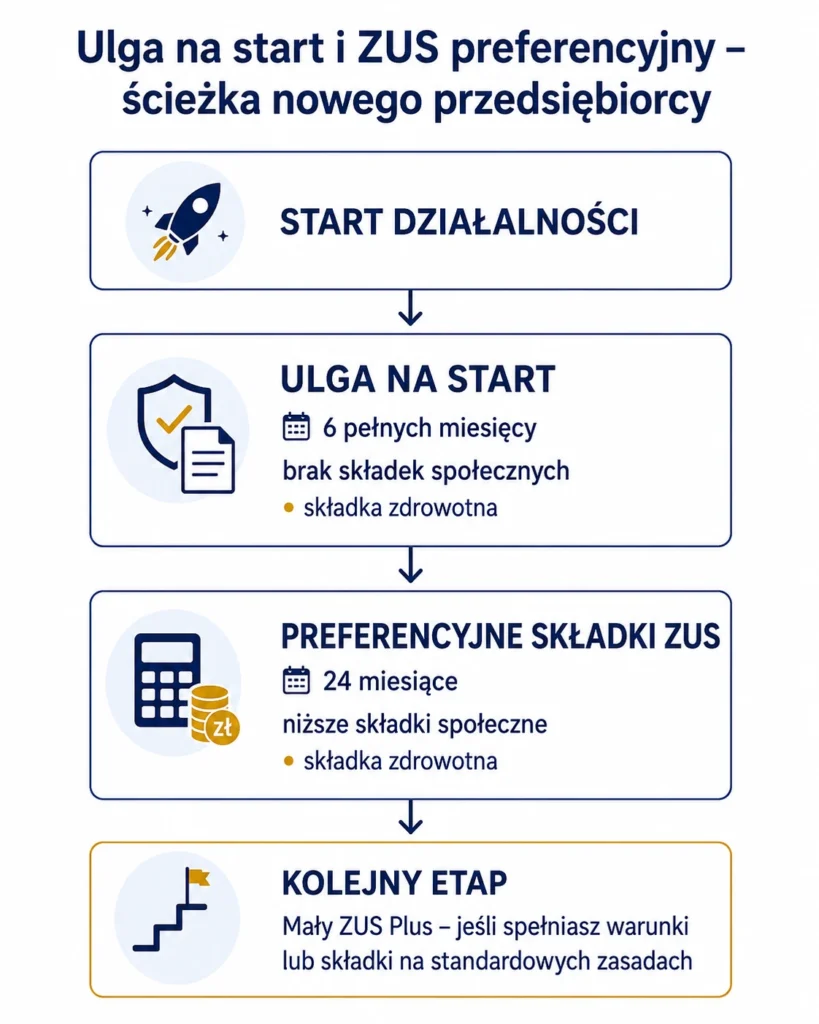
Nie są to jednak dwa określenia tej samej ulgi. Podczas Ulgi na start przedsiębiorca przez określony czas nie podlega obowiązkowym ubezpieczeniom społecznym z tytułu działalności. Następnie, jeśli spełnia wymagane warunki, może opłacać składki społeczne od preferencyjnej podstawy przez 24 miesiące.
Składka zdrowotna pozostaje odrębnym obowiązkiem. Ulga na start nie zwalnia z jej opłacania.
W poradniku wyjaśniamy, kto może skorzystać z obu rozwiązań, jak liczyć okres ulg oraz jakie składki obowiązują przy preferencyjnym ZUS.
W skrócie
| ULGA NA START do 6 pełnych miesięcy kalendarzowych brak składek społecznych za przedsiębiorcę pozostaje składka zdrowotna brak ubezpieczenia chorobowego z działalności | PREFERENCYJNE SKŁADKI ZUS 24 pełne miesiące kalendarzowe składki społeczne są opłacane min. podstawa: 30% min. wynagrodzenia chorobowe jest dobrowolne składka zdrowotna jest rozliczana oddzielnie |
Spis treści
- Czym jest Ulga na start?
- Kto może skorzystać z Ulgi na start?
- Jak liczyć 6 miesięcy Ulgi na start?
- Jakie składki płaci się podczas Ulgi na start?
- Jakie są konsekwencje Ulgi na start?
- Czy można zrezygnować z Ulgi na start?
- Czym jest ZUS preferencyjny?
- Kto może płacić preferencyjne składki ZUS?
- Jak długo można korzystać z preferencyjnego ZUS?
- Ile wynoszą preferencyjne składki ZUS?
- Czy składka chorobowa przy preferencyjnym ZUS jest obowiązkowa?
- Jak przejść z Ulgi na start na preferencyjny ZUS?
- Czy zawieszenie działalności wydłuża okres ulg?
- Ulga na start a ZUS preferencyjny – najważniejsze różnice
- Co po preferencyjnym ZUS?
- Czy zawsze warto korzystać z ulg?
- FAQ – najczęściej zadawane pytania
Czym jest Ulga na start?
Ulga na start jest rozwiązaniem przeznaczonym dla osób fizycznych rozpoczynających działalność gospodarczą i spełniających określone warunki.
Przedsiębiorca korzystający z ulgi przez pierwsze 6 miesięcy nie podlega z działalności obowiązkowym ubezpieczeniom społecznym.
Oznacza to brak składek:
- emerytalnej,
- rentowej,
- wypadkowej.
W tym okresie przedsiębiorca nie podlega również dobrowolnemu ubezpieczeniu chorobowemu z działalności. Nie opłaca za siebie także składek na Fundusz Pracy i Fundusz Solidarnościowy.
Nadal jednak podlega ubezpieczeniu zdrowotnemu.
WAŻNE
Ulga na start nie oznacza „6 miesięcy bez ZUS”. Przedsiębiorca nie opłaca za siebie składek społecznych, ale nadal musi rozliczać składkę zdrowotną. Jej wysokość zależy między innymi od formy opodatkowania.
Kto może skorzystać z Ulgi na start?
Z Ulgi na start może skorzystać przedsiębiorca będący osobą fizyczną, jeśli spełnia warunki określone w Prawie przedsiębiorców.
Dotyczy to osoby, która:
- podejmuje działalność gospodarczą po raz pierwszy, albo
- rozpoczyna ją ponownie po upływie co najmniej 60 miesięcy od ostatniego zawieszenia lub zakończenia działalności,
- nie wykonuje działalności dla byłego pracodawcy w zakresie czynności wykonywanych wcześniej na etacie w bieżącym lub poprzednim roku kalendarzowym.
Ulga dotyczy samego przedsiębiorcy. Jeśli zatrudnia on pracownika lub zleceniobiorcę albo korzysta z pomocy osoby współpracującej, obowiązki składkowe dotyczące tych osób pozostają.
Były pracodawca a Ulga na start
To jeden z warunków, przy którym łatwo popełnić błąd. Samo świadczenie usług dla byłego pracodawcy nie jest jedynym elementem, który należy sprawdzić.
Znaczenie ma przede wszystkim zakres wykonywanych czynności. Jeśli przed założeniem firmy przedsiębiorca wykonywał dla danego pracodawcy na podstawie stosunku pracy określone czynności, a następnie wykonuje je dla niego w ramach działalności, może nie spełniać warunków Ulgi na start.
Przepisy odnoszą się do czynności wykonywanych na etacie w bieżącym lub poprzednim roku kalendarzowym przed rozpoczęciem działalności.
UWAGA
Zmiana umowy o pracę na B2B nie daje automatycznie prawa do Ulgi na start. Trzeba sprawdzić, jakie czynności były wykonywane wcześniej i jaki będzie rzeczywisty zakres usług świadczonych w ramach działalności.
Jak liczyć 6 miesięcy Ulgi na start?
Ulga na start trwa maksymalnie 6 miesięcy kalendarzowych. Sposób liczenia zależy jednak od dnia rozpoczęcia działalności.
Jeśli przedsiębiorca rozpocznie działalność pierwszego dnia miesiąca, miesiąc ten wlicza się do sześciu miesięcy. Jeśli działalność rozpocznie się w trakcie miesiąca, niepełnego miesiąca nie wlicza się do okresu ulgi.
Przykład
Działalność rozpoczyna się 15 marca. Marzec nie jest pełnym miesiącem korzystania z ulgi.
Sześć pełnych miesięcy to: kwiecień → maj → czerwiec → lipiec → sierpień → wrzesień.
Jeśli przedsiębiorca nadal prowadzi działalność i spełnia odpowiednie warunki, od października może przejść na preferencyjne składki społeczne. Natomiast jeśli działalność rozpocznie się 1 marca, marzec będzie już pierwszym miesiącem Ulgi na start.
Jakie składki płaci się podczas Ulgi na start?
Przedsiębiorca korzystający z Ulgi na start nie opłaca za siebie składek społecznych z działalności.
Nie płaci więc składek:
- emerytalnej,
- rentowej,
- wypadkowej,
- chorobowej.
Pozostaje jednak ubezpieczenie zdrowotne. Wysokość składki zdrowotnej nie jest ustalana na podstawie samego faktu korzystania z Ulgi na start. Zależy od zasad właściwych dla formy opodatkowania przedsiębiorcy.
Dlatego dwóch przedsiębiorców korzystających z tej samej Ulgi na start może mieć inną wysokość składki zdrowotnej.
| PRZECZYTAJ RÓWNIEŻ Składka zdrowotna przedsiębiorcy – ile wynosi i jak ją obliczyć? |
Jakie są konsekwencje Ulgi na start?
Brak składek społecznych oznacza niższe koszty prowadzenia działalności. Ma jednak również konsekwencje.
W okresie Ulgi na start z tytułu działalności:
- nie są odkładane składki emerytalne,
- nie są opłacane składki rentowe,
- przedsiębiorca nie jest objęty ubezpieczeniem wypadkowym,
- nie może zostać objęty dobrowolnym ubezpieczeniem chorobowym z działalności.
W efekcie z tego tytułu przedsiębiorca nie otrzyma świadczeń, które wymagają odpowiedniego ubezpieczenia, między innymi zasiłku chorobowego czy macierzyńskiego. Okres Ulgi na start nie zwiększa również kapitału emerytalnego z działalności.
Dlatego Ulga na start nie powinna być oceniana wyłącznie przez pryzmat miesięcznej oszczędności.
WSKAZÓWKA
Niższe składki dziś oznaczają również mniejszy zakres ochrony ubezpieczeniowej. Przed wyborem ulgi warto sprawdzić nie tylko wysokość składek, ale również konsekwencje braku ubezpieczeń społecznych.
Czy można zrezygnować z Ulgi na start?
Tak. Przedsiębiorca może zrezygnować z Ulgi na start poprzez zgłoszenie się do ubezpieczeń społecznych. Nie trzeba więc korzystać z pełnych sześciu miesięcy.
Może to mieć znaczenie na przykład wtedy, gdy przedsiębiorcy zależy na wcześniejszym objęciu ubezpieczeniami społecznymi.
Po rezygnacji z Ulgi na start można – po spełnieniu odpowiednich warunków – korzystać z preferencyjnej podstawy składek.
Czym jest ZUS preferencyjny?
„ZUS preferencyjny” to popularne określenie składek społecznych opłacanych od preferencyjnej podstawy wymiaru.
W odróżnieniu od Ulgi na start przedsiębiorca jest już objęty ubezpieczeniami społecznymi. Preferencja polega na tym, że przez określony czas składki mogą być naliczane od niższej podstawy.
Minimalna podstawa wynosi 30% minimalnego wynagrodzenia za pracę.
Oznacza to opłacanie między innymi składki emerytalnej, rentowej i wypadkowej oraz – jeśli przedsiębiorca się na nią zdecyduje – składki chorobowej. Składka zdrowotna nadal jest rozliczana według odrębnych zasad.
Kto może płacić preferencyjne składki ZUS?
Preferencyjne składki nie przysługują każdemu przedsiębiorcy.
Z rozwiązania nie skorzysta między innymi osoba, która:
- prowadzi obecnie lub prowadziła inną pozarolniczą działalność w okresie 60 miesięcy kalendarzowych przed rozpoczęciem działalności gospodarczej,
- wykonuje działalność na rzecz byłego pracodawcy i świadczy w jej ramach takie same usługi jak na etacie w bieżącym lub poprzednim roku kalendarzowym przed rozpoczęciem działalności.
Warunki te warto sprawdzić przed zgłoszeniem do preferencyjnych składek.
Jak długo można korzystać z preferencyjnego ZUS?
Preferencyjne składki można opłacać przez 24 pełne miesiące kalendarzowe od dnia objęcia ubezpieczeniami społecznymi.
Jeśli przedsiębiorca wykorzysta pełną Ulgę na start, okres preferencyjnych składek rozpoczyna się po zakończeniu tej ulgi.
Nie są to dodatkowe 24 miesiące, które można dowolnie zatrzymywać i wznawiać.
Ile wynoszą preferencyjne składki ZUS?
To część artykułu, którą warto aktualizować co roku. Same zasady preferencji pozostają takie same, ale zmienia się minimalne wynagrodzenie, a wraz z nim minimalna podstawa składek.
Aktualne kwoty w 2026 roku
Minimalne wynagrodzenie w 2026 r.: 4 806 zł.
Minimalna podstawa preferencyjnych składek: 30% × 4 806 zł = 1 441,80 zł.
| Rodzaj składki | Stawka | Kwota miesięczna w 2026 r. |
| Emerytalna | 19,52% | 281,44 zł |
| Rentowa | 8,00% | 115,34 zł |
| Wypadkowa* | 1,67% | 24,08 zł |
| Chorobowa – dobrowolna | 2,45% | 35,32 zł |
| RAZEM z chorobowym | 456,18 zł | |
| RAZEM bez chorobowego | 420,86 zł |
* W tabeli przyjęto stopę składki wypadkowej 1,67%. Stopa wypadkowa może być inna w zależności od sytuacji płatnika.
WAŻNE
Kwota 456,18 zł nie jest całym miesięcznym „ZUS-em” przedsiębiorcy. To suma wskazanych składek społecznych przy minimalnej preferencyjnej podstawie i dobrowolnym chorobowym. Składkę zdrowotną trzeba doliczyć oddzielnie.
Czy składka chorobowa przy preferencyjnym ZUS jest obowiązkowa?
Nie. Dla osoby prowadzącej działalność ubezpieczenie chorobowe jest dobrowolne.
Przedsiębiorca może więc zdecydować, czy chce do niego przystąpić. Przy minimalnej preferencyjnej podstawie w 2026 r. składka chorobowa wynosi 35,32 zł miesięcznie.
Rezygnacja z niej obniża bieżące składki społeczne. Jednocześnie wpływa jednak na możliwość uzyskania świadczeń związanych z ubezpieczeniem chorobowym.
| PRZECZYTAJ RÓWNIEŻ Dobrowolne ubezpieczenie chorobowe przedsiębiorcy – czy warto je opłacać? |
Jak przejść z Ulgi na start na preferencyjny ZUS?
Po zakończeniu Ulgi na start zmienia się tytuł ubezpieczenia przedsiębiorcy.
Podczas Ulgi na start przedsiębiorca zgłasza się do ubezpieczenia zdrowotnego z kodem tytułu ubezpieczenia rozpoczynającym się od 05 40. Po zakończeniu ulgi należy wyrejestrować się z tego kodu i zgłosić do właściwych ubezpieczeń społecznych oraz zdrowotnego. Przy preferencyjnych składkach stosowany jest co do zasady kod rozpoczynający się od 05 70 (lub odpowiedni kod szczególny, jeśli ma zastosowanie).
ZUS wskazuje 7-dniowy termin na dokonanie wymaganych zgłoszeń lub wyrejestrowań.
UWAGA
Zakończenie Ulgi na start oznacza konieczność prawidłowej zmiany zgłoszenia do ubezpieczeń. Błędny kod lub data mogą powodować problemy z rozliczeniem składek.
Czy zawieszenie działalności wydłuża okres ulg?
Nie. To bardzo ważna zasada.
Jeśli przedsiębiorca zawiesi działalność podczas Ulgi na start, okres sześciu miesięcy nadal biegnie.
Tak samo jest przy preferencyjnych składkach. Okres 24 miesięcy obejmuje również miesiące, w których działalność była zawieszona.
Nie można więc „zatrzymać” ulgi na czas zawieszenia działalności i wykorzystać niewykorzystanych miesięcy później.
Przykład
Przedsiębiorca rozpoczyna okres preferencyjnych składek, a po kilku miesiącach zawiesza firmę. Czas zawieszenia nadal jest wliczany do 24-miesięcznego okresu preferencji. Jeśli termin upłynie podczas zawieszenia, po wznowieniu działalności przedsiębiorca nie odzyskuje niewykorzystanych miesięcy.
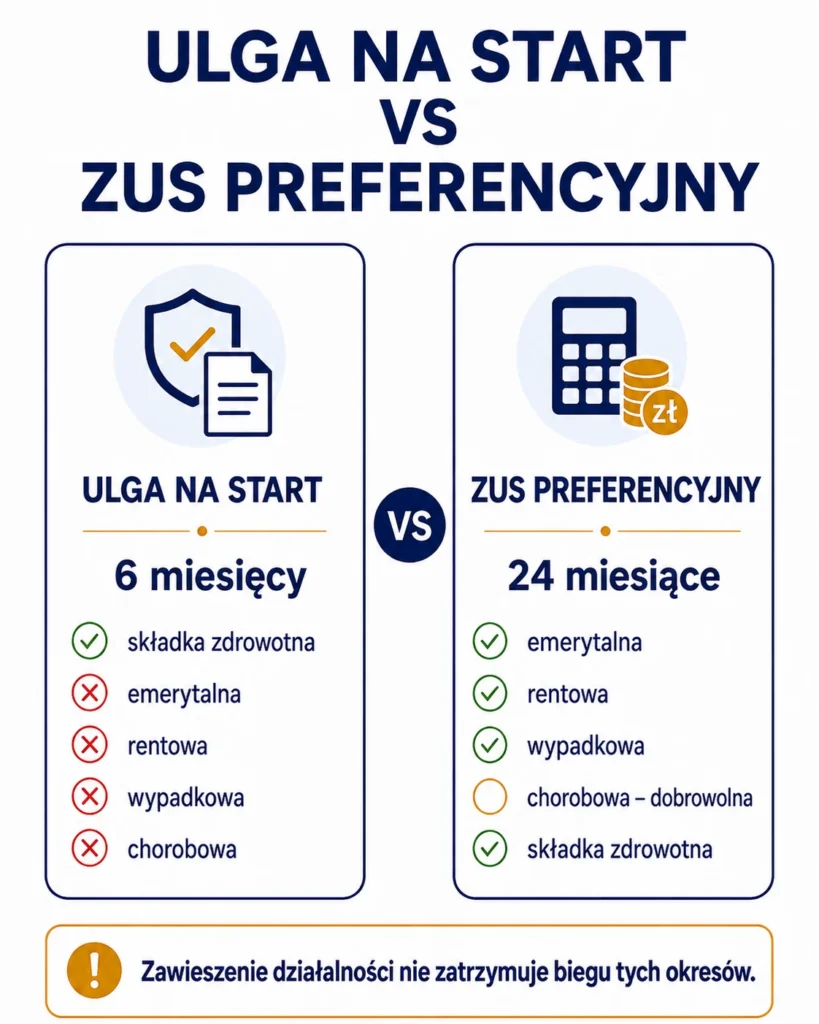
Ulga na start a ZUS preferencyjny – najważniejsze różnice
| Obszar | Ulga na start | Preferencyjne składki ZUS |
| Okres | do 6 pełnych miesięcy | 24 pełne miesiące |
| Składka emerytalna | Nie | Tak |
| Składka rentowa | Nie | Tak |
| Składka wypadkowa | Nie | Tak |
| Składka chorobowa | Nie | Dobrowolna |
| Składka zdrowotna | Tak | Tak |
| Minimalna podstawa składek społecznych | nie dotyczy | 30% minimalnego wynagrodzenia |
| Kapitał emerytalny z działalności | nie jest budowany | składki są ewidencjonowane |
| Zawieszenie zatrzymuje okres? | Nie | Nie |
Co po preferencyjnym ZUS?
Po zakończeniu okresu preferencyjnych składek przedsiębiorca nie zawsze musi od razu opłacać składki społeczne od standardowej minimalnej podstawy.
Jeśli spełnia wymagane warunki, może sprawdzić możliwość skorzystania z Małego ZUS Plus. Jest to jednak odrębna ulga i obowiązują przy niej inne zasady.
Ulga na start i ZUS preferencyjny – czy zawsze warto korzystać?
Obie preferencje mogą znacząco zmniejszyć koszty prowadzenia firmy na początku działalności.
Nie oznacza to jednak, że decyzję należy podejmować wyłącznie na podstawie wysokości miesięcznego przelewu do ZUS.
Przy Uldze na start przedsiębiorca nie podlega z działalności ubezpieczeniom społecznym. To oznacza mniejszy zakres ochrony oraz brak składek budujących kapitał emerytalny z tego tytułu.
Przy preferencyjnych składkach przedsiębiorca jest już objęty ubezpieczeniami społecznymi, ale składki są naliczane od niższej podstawy.
Dlatego przed wyborem warto uwzględnić:
- bieżące koszty działalności,
- potrzebę ochrony ubezpieczeniowej,
- prawo do świadczeń,
- sytuację zawodową przedsiębiorcy,
- inne tytuły do ubezpieczeń.
WSKAZÓWKA
Najniższa składka nie zawsze oznacza najlepsze rozwiązanie w konkretnej sytuacji. Przedsiębiorca powinien wiedzieć nie tylko, ile oszczędzi, ale również z czego w danym okresie rezygnuje.
Podsumowanie
Ulga na start i ZUS preferencyjny pozwalają ograniczyć obciążenia składkowe w pierwszym okresie prowadzenia firmy.
Najpierw przedsiębiorca spełniający ustawowe warunki może korzystać z Ulgi na start. Przez maksymalnie 6 pełnych miesięcy nie opłaca za siebie składek społecznych. Nadal musi jednak rozliczać składkę zdrowotną.
Po zakończeniu Ulgi na start może – jeśli spełnia wymagane warunki – korzystać przez 24 pełne miesiące z preferencyjnej podstawy składek społecznych. Minimalna podstawa wynosi 30% minimalnego wynagrodzenia.
W 2026 r. minimalna podstawa wynosi 1 441,80 zł. Przy stopie wypadkowej 1,67% minimalne składki społeczne wynoszą 456,18 zł z dobrowolnym chorobowym albo 420,86 zł bez niego. Składkę zdrowotną rozlicza się osobno.
Warto pamiętać o dwóch częstych pułapkach: zawieszenie działalności nie zatrzymuje biegu okresu ulg, a świadczenie takich samych usług dla byłego pracodawcy może wyłączyć prawo do preferencji.
Zakładasz firmę i nie wiesz, z jakich ulg możesz skorzystać?
Początek działalności wiąże się z wyborem formy opodatkowania, zgłoszeniami do ZUS oraz ustaleniem właściwych składek.
Biuro rachunkowe TM Progres w Bielsku-Białej i Andrychowie pomaga przedsiębiorcom uporządkować formalności związane z rozpoczęciem działalności i prawidłowo rozliczać składki oraz podatki.
FAQ – najczęściej zadawane pytania
Czy podczas Ulgi na start płaci się składkę zdrowotną?
Tak. Ulga na start zwalnia ze składek społecznych za przedsiębiorcę, ale nie ze składki zdrowotnej.
Ile trwa Ulga na start?
Maksymalnie 6 pełnych miesięcy kalendarzowych. Jeśli działalność rozpoczyna się w trakcie miesiąca, niepełnego miesiąca nie wlicza się do sześciu miesięcy.
Czy po Uldze na start można przejść na preferencyjny ZUS?
Tak, jeśli przedsiębiorca spełnia ustawowe warunki. Preferencyjne składki można następnie opłacać przez 24 pełne miesiące kalendarzowe.
Czy trzeba wykorzystać całą Ulgę na start?
Nie. Przedsiębiorca może z niej zrezygnować poprzez zgłoszenie się do ubezpieczeń społecznych.
Czy przy preferencyjnym ZUS składka chorobowa jest obowiązkowa?
Nie. Dla przedsiębiorcy ubezpieczenie chorobowe jest dobrowolne.
Ile wynoszą preferencyjne składki ZUS w 2026 roku?
Przy minimalnej podstawie 1 441,80 zł i stopie wypadkowej 1,67% składki społeczne wynoszą 456,18 zł z dobrowolnym chorobowym albo 420,86 zł bez chorobowego. Do tej kwoty należy doliczyć składkę zdrowotną.
Czy można skorzystać z Ulgi na start, świadcząc usługi dla byłego pracodawcy?
Trzeba sprawdzić zakres wykonywanych czynności. Jeśli przedsiębiorca wykonuje dla byłego pracodawcy w ramach działalności czynności, które wykonywał u niego na etacie w bieżącym lub poprzednim roku kalendarzowym, może nie spełniać warunków ulgi.
Czy zawieszenie działalności zatrzymuje Ulgę na start?
Nie. Okres zawieszenia wlicza się do czasu korzystania z ulgi.
Czy zawieszenie firmy zatrzymuje 24 miesiące preferencyjnego ZUS?
Nie. Okres 24 miesięcy nadal biegnie podczas zawieszenia działalności.
Co można zrobić po zakończeniu preferencyjnych składek?
Jeśli przedsiębiorca spełnia warunki, może sprawdzić możliwość skorzystania z Małego ZUS Plus. W przeciwnym razie składki społeczne są rozliczane na zasadach właściwych po zakończeniu preferencji.
Przeczytaj również:
- Składki ZUS przedsiębiorcy 2026 – ile wynoszą i z czego się składają?
- Składka zdrowotna przedsiębiorcy 2026 – co musisz wiedzieć?
- Dobrowolne ubezpieczenie chorobowe przedsiębiorcy – czy warto je opłacać?
Już wkrótce:
- Roczne rozliczenie składki zdrowotnej 2026 – kto musi je zrobić, do kiedy i jak obliczyć dopłatę?
- Mały ZUS Plus 2026 – kto może skorzystać?
Stan prawny: wrzesień 2026 r.
Artykuł ma charakter informacyjny. Przepisy i kwoty składek mogą się zmieniać. W indywidualnej sytuacji warto zweryfikować aktualne zasady lub skonsultować się ze specjalistą. Artykuł opracowano na podstawie aktualnych informacji ZUS, Biznes.gov.pl oraz obowiązujących przepisów.