

Dlaczego księgowość spółki z o.o. kosztuje więcej niż JDG?
Kompleksowe porównanie zakresu obowiązków
Wielu przedsiębiorców planujących zmianę formy prawnej lub zakładających pierwszą spółkę z o.o. zadaje sobie podobne pytanie:
Dlaczego księgowość spółki z o.o. kosztuje więcej niż księgowość JDG?
Jeżeli obie firmy wystawiają podobną liczbę faktur, różnica w cenie może wydawać się zaskakująca.
Powód jest jednak bardziej złożony.
Spółka z o.o. jest spółką handlową i podlega obowiązkowi prowadzenia ksiąg rachunkowych. JDG może natomiast korzystać z uproszczonych form ewidencji, ale po spełnieniu określonych warunków również może zostać objęta obowiązkiem prowadzenia ksiąg rachunkowych.
Dlatego różnica nie sprowadza się wyłącznie do liczby faktur.
W tym poradniku wyjaśniamy, czym różni się księgowość spółki z o.o. od księgowości JDG, kiedy JDG musi przejść na pełną księgowość oraz skąd wynika wyższy koszt obsługi spółki.
Spis treści
- JDG a spółka z o.o. – skąd wynika różnica?
- Kiedy JDG musi prowadzić księgi rachunkowe?
- Dlaczego spółka z o.o. prowadzi pełne księgi?
- Co obejmuje księgowość spółki z o.o.?
- Księgowanie dokumentów to nie wszystko
- Rozrachunki i kontrola płatności
- Plan kont i ewidencja operacji
- Sprawozdanie finansowe
- CIT i obowiązki podatkowe spółki
- Odpowiedzialność za zobowiązania: spółka vs JDG
- Księgowość spółki z o.o. a JDG – porównanie
- Czy większa cena księgowości zawsze oznacza wyższy koszt prowadzenia firmy?
- FAQ
JDG a spółka z o.o. – skąd wynika różnica?
Różnią się przede wszystkim formą prawną.
JDG jest działalnością prowadzoną przez osobę fizyczną. W zależności od wybranej formy opodatkowania przedsiębiorca może korzystać między innymi z ryczałtu albo prowadzić podatkową księgę przychodów i rozchodów.
Nie oznacza to jednak, że każda JDG może przez cały czas korzystać z uproszczonej ewidencji.
JDG również może zostać objęta obowiązkiem prowadzenia ksiąg rachunkowych.
Spółka z o.o. znajduje się natomiast w innej sytuacji. Jako spółka handlowa podlega przepisom ustawy o rachunkowości i prowadzi księgi rachunkowe niezależnie od wysokości osiąganych przychodów.
WAŻNE
Liczba faktur nie decyduje o tym, czy spółka z o.o. prowadzi pełną księgowość. Obowiązek wynika z przepisów dotyczących rachunkowości. Dlatego nawet niewielka spółka z o.o. może wymagać pełnej obsługi księgowej.
Kiedy JDG musi prowadzić księgi rachunkowe?
To jeden z najważniejszych elementów porównania JDG ze spółką z o.o.
Osoba fizyczna prowadząca działalność gospodarczą może być zobowiązana do prowadzenia ksiąg rachunkowych po przekroczeniu ustawowego limitu.
Limit w 2026 roku
W 2026 r. limit wynosi:
2 500 000 euro = 10 646 500 zł.
Ministerstwo Finansów wskazuje, że jest to limit przychodów zobowiązujący do prowadzenia ksiąg rachunkowych w 2026 r.
Nie należy jednak mylić tego limitu z innymi limitami podatkowymi.
Przykładowo 2 mln euro występuje w 2026 r. przy innych limitach, między innymi przy ryczałcie czy statusie małego podatnika. Limit dotyczący obowiązku prowadzenia ksiąg rachunkowych wynosi natomiast 2,5 mln euro.
WAŻNE
Pełna księgowość nie jest obowiązkiem wyłącznie spółek z o.o. JDG również może być zobowiązana do prowadzenia ksiąg rachunkowych. W 2026 r. próg wynosi 10 646 500 zł, czyli równowartość 2,5 mln euro. Po przekroczeniu właściwego limitu obowiązek prowadzenia ksiąg rachunkowych powstaje na zasadach określonych w ustawie o rachunkowości.
Dlatego uproszczenie „JDG = KPiR, spółka = pełna księgowość” nie zawsze jest prawidłowe.
Dlaczego spółka z o.o. prowadzi pełne księgi?
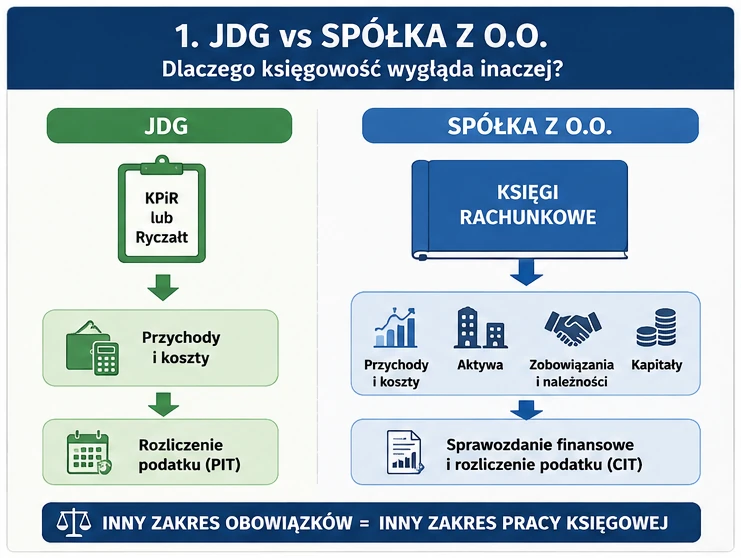
Spółka z o.o. należy do podmiotów objętych ustawą o rachunkowości.
Oznacza to obowiązek prowadzenia ksiąg rachunkowych, a nie tylko uproszczonej ewidencji przychodów i kosztów.
Księgi rachunkowe mają przedstawiać sytuację majątkową i finansową jednostki oraz jej wynik finansowy.
W praktyce ewidencja obejmuje między innymi:
- przychody,
- koszty,
- należności,
- zobowiązania,
- środki pieniężne,
- środki trwałe,
- kapitały,
- rozrachunki,
- operacje gospodarcze.
Dlatego zakres pracy księgowej jest szerszy niż samo wprowadzanie faktur.
Co obejmuje księgowość spółki z o.o.?
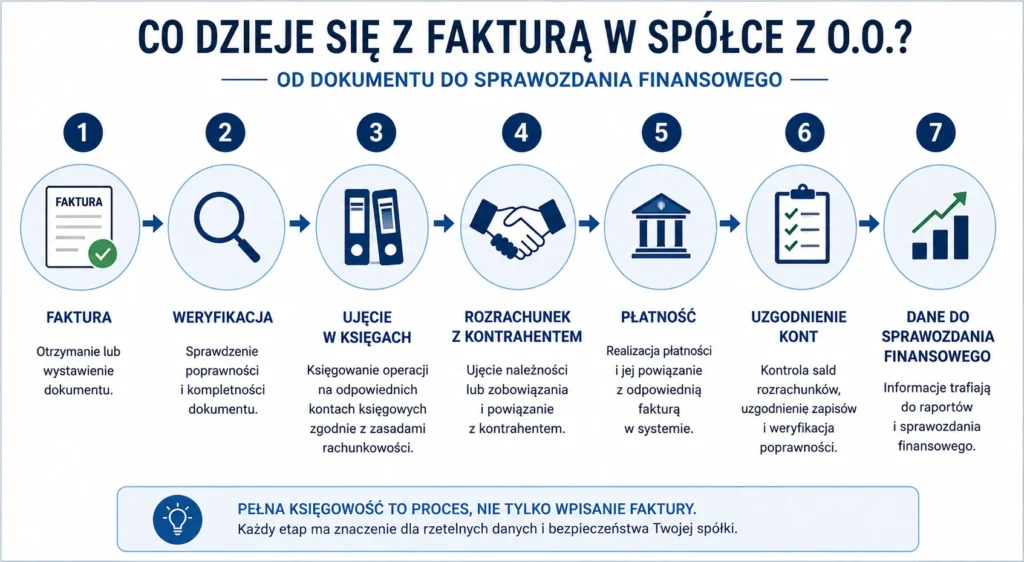
Pełna księgowość nie polega wyłącznie na wpisywaniu faktur do programu.
Każda operacja gospodarcza powinna zostać prawidłowo ujęta w księgach rachunkowych. Trzeba także ustalić jej wpływ na poszczególne konta oraz rozrachunki.
Zakres pracy zależy oczywiście od rodzaju działalności spółki. Może obejmować między innymi:
- księgowanie faktur sprzedaży,
- księgowanie faktur zakupu,
- ewidencję operacji bankowych,
- rozliczanie rozrachunków,
- ewidencję środków trwałych,
- rozliczenia podatkowe,
- kontrolę sald,
- uzgadnianie kont,
- przygotowanie danych do sprawozdania finansowego.
Im bardziej rozbudowana działalność, tym więcej operacji wymaga analizy.
Księgowanie dokumentów to nie wszystko
W JDG przedsiębiorca często patrzy na księgowość przez pryzmat liczby dokumentów.
Na przykład:
„Mam 30 faktur miesięcznie, więc księgowość powinna być tania.”
W przypadku spółki takie podejście może być mylące.
Jedna faktura może wymagać sprawdzenia sposobu ujęcia operacji, rozrachunku, podatku oraz odpowiednich kont księgowych.
Do tego dochodzą operacje bankowe i pozostałe dokumenty.
Dlatego przy wycenie księgowości spółki z o.o. sama liczba faktur nie powinna być jedynym kryterium.
WSKAZÓWKA
Nie porównuj ofert tylko po liczbie faktur Dwie oferty mogą obejmować tę samą liczbę dokumentów, ale zupełnie różny zakres usług. Przed wyborem biura sprawdź, czy cena obejmuje między innymi rozrachunki, wyciągi bankowe, środki trwałe, deklaracje, sprawozdanie finansowe oraz dodatkowe czynności związane z obsługą spółki.
Rozrachunki i kontrola płatności
Spółka z o.o. ma własny majątek i własne zobowiązania.
Dlatego szczególne znaczenie mają rozrachunki z kontrahentami.
Księgowość pozwala ustalić między innymi:
- kto jest winien pieniądze spółce,
- komu spółka powinna zapłacić,
- które faktury zostały uregulowane,
- które należności pozostają nieopłacone.
Istotne jest również powiązanie płatności z odpowiednimi dokumentami.
Dzięki temu księgi pokazują nie tylko wynik podatkowy, ale także sytuację finansową spółki.
Plan kont – czym różni się od prostego ewidencjonowania kosztów?
W księgach rachunkowych operacje są ujmowane na odpowiednich kontach.
Plan kont pozwala uporządkować informacje o działalności spółki.
Przykładowo osobno mogą być ewidencjonowane:
- środki pieniężne,
- rozrachunki z kontrahentami,
- należności,
- zobowiązania,
- koszty,
- przychody,
- środki trwałe,
- kapitały.
Dzięki temu można później przygotować informacje potrzebne do oceny sytuacji finansowej spółki oraz sporządzenia sprawozdania finansowego.
Sprawozdanie finansowe spółki z o.o.
Roczne sprawozdanie finansowe jest jednym z najważniejszych elementów związanych z prowadzeniem ksiąg rachunkowych.
I tutaj również warto obalić popularne uproszczenie.
Obowiązek sporządzania sprawozdania finansowego może dotyczyć nie tylko spółek z o.o., ale również JDG prowadzących księgi rachunkowe. Biznes.gov.pl wskazuje wprost, że obowiązek może dotyczyć zarówno spółek kapitałowych, jak i osób fizycznych prowadzących jednoosobową działalność gospodarczą.
Sprawozdanie finansowe obejmuje odpowiednie elementy, w szczególności:
- bilans,
- rachunek zysków i strat,
- informację dodatkową.
W przypadku spółki z o.o. dokument przygotowuje się na podstawie danych wynikających z prowadzonych ksiąg rachunkowych.
Terminy
Co do zasady sprawozdanie finansowe sporządza się w ciągu 3 miesięcy od dnia bilansowego.
Jeżeli rok obrotowy pokrywa się z kalendarzowym, termin przypada na 31 marca.
Następnie sprawozdanie powinno zostać zatwierdzone w ciągu 6 miesięcy od dnia bilansowego, czyli co do zasady do 30 czerwca.
W przypadku jednostek wpisanych do rejestru przedsiębiorców KRS dokumenty finansowe składa się co do zasady w terminie 15 dni od zatwierdzenia sprawozdania.
UWAGA
Sprawozdanie finansowe nie jest tylko „dodatkowym dokumentem na koniec roku”. Jego przygotowanie wymaga wcześniejszego uzgodnienia danych zawartych w księgach. Dlatego prawidłowe prowadzenie księgowości przez cały rok ma bezpośrednie znaczenie dla sprawnego zamknięcia roku obrotowego.
CIT i obowiązki podatkowe spółki z o.o.
Spółka z o.o. jest podatnikiem podatku dochodowego od osób prawnych.
Oznacza to, że jej rozliczenia podatkowe są prowadzone odrębnie od rozliczeń wspólników.
W praktyce księgowość spółki musi więc uwzględniać również obowiązki związane z CIT oraz inne podatki i deklaracje, które wynikają z charakteru działalności spółki.
Aktualne zasady i stawki CIT są publikowane przez Ministerstwo Finansów.
To kolejny element, który wpływa na zakres obsługi księgowej.
Odpowiedzialność za zobowiązania: spółka vs JDG
W przypadku spółki z ograniczoną odpowiedzialnością (sp. z o.o.) za zobowiązania firmy odpowiada spółka jako odrębny podmiot prawny – swoim majątkiem. Wspólnicy nie ponoszą odpowiedzialności swoim prywatnym majątkiem (ryzykują wyłącznie wniesionym wkładem, np. 5000 zł kapitału zakładowego).
Przy jednoosobowej działalności gospodarczej (JDG) sytuacja wygląda inaczej: przedsiębiorca odpowiada za zobowiązania firmy całym swoim majątkiem osobistym – firmowym i prywatnym łącznie. Oznacza to, że w razie problemów finansowych wierzyciele mogą egzekwować należności także z oszczędności, nieruchomości czy innego majątku prywatnego właściciela.
Księgowość spółki z o.o. a JDG – porównanie
| Obszar | JDG | Spółka z o.o. |
|---|---|---|
| Forma prawna | Osoba fizyczna | Osoba prawna |
| Typowa ewidencja | Ryczałt lub KPiR | Księgi rachunkowe |
| Księgi rachunkowe | Po spełnieniu ustawowych warunków lub dobrowolnie | Obowiązkowe |
| Limit ksiąg rachunkowych w 2026 r. | 10 646 500 zł | Nie ma znaczenia dla obowiązku |
| Sprawozdanie finansowe | Jeśli występuje obowiązek jego sporządzenia | Tak, zgodnie z zasadami rachunkowości |
| Podatek dochodowy | PIT | CIT |
| Zakres obsługi | Zależny od formy ewidencji i działalności | Zwykle bardziej rozbudowany |
| Koszt obsługi | Zwykle niższy przy uproszczonej ewidencji | Zwykle wyższy |
Ważne: tabela pokazuje typowy model. Zakres obowiązków JDG może być większy, a konkretna obsługa spółki zależy od jej działalności, liczby operacji i sytuacji podatkowej.
Dlaczego księgowość spółki z o.o. kosztuje więcej?
Wyższa cena nie wynika więc z samego faktu posiadania spółki.
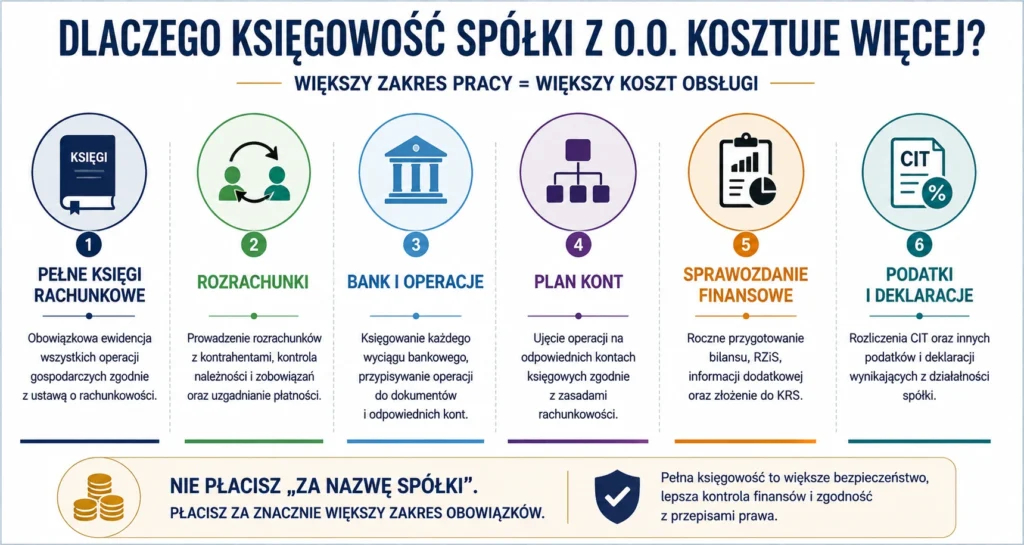
Jest związana przede wszystkim z większym zakresem pracy.
Na cenę może wpływać między innymi:
1. Pełna księgowość
Księgi rachunkowe wymagają szczegółowej ewidencji operacji.
2. Więcej obszarów do uzgodnienia
Księgowość musi kontrolować między innymi rozrachunki, bank, środki trwałe i konta księgowe.
3. Sprawozdanie finansowe
Rok obrotowy trzeba prawidłowo zamknąć i przygotować wymagane dokumenty.
4. Rozliczenia podatkowe
Spółka rozlicza własne zobowiązania podatkowe.
5. Specyfika działalności
Innego nakładu pracy wymaga prosta spółka usługowa, a innego firma prowadząca sprzedaż, magazyn czy działalność międzynarodową.
Czy większa cena księgowości zawsze oznacza wyższy koszt prowadzenia firmy?
Nie.
To dwa różne pojęcia.
Spółka z o.o. może mieć wyższy koszt obsługi księgowej niż JDG. Nie oznacza to jednak automatycznie, że prowadzenie spółki będzie mniej opłacalne.
Przy wyborze formy działalności trzeba uwzględnić także podatki, sposób wypłacania pieniędzy ze spółki, składki, koszty administracyjne oraz charakter działalności.
Dlatego sama cena księgowości nie powinna decydować o wyborze formy prawnej.
WSKAZÓWKA
Najpierw policz cały model, a dopiero później porównuj cenę księgowości.Koszt biura rachunkowego jest tylko jednym z elementów kosztów prowadzenia firmy.
Ile kosztuje księgowość spółki z o.o.?
Nie ma jednej ceny odpowiedniej dla każdej spółki.
Biura rachunkowe mogą uwzględniać w wycenie między innymi:
- liczbę dokumentów,
- liczbę operacji bankowych,
- liczbę pracowników,
- liczbę magazynów,
- rodzaj działalności,
- transakcje zagraniczne,
- zakres obsługi podatkowej,
- sprawozdanie finansowe,
- dodatkowe obowiązki administracyjne.
Dlatego porównując oferty, warto sprawdzić co dokładnie obejmuje miesięczna cena.
Dwie pozornie podobne oferty mogą mieć zupełnie różny zakres usług.
Podsumowanie – czy warto prowadzić spółkę z o.o.?
Spółka z o.o. wiąże się z bardziej rozbudowaną księgowością niż typowa JDG. To konsekwencja jej formy prawnej oraz obowiązku prowadzenia ksiąg rachunkowych. Dlatego księgowość spółki z o.o. zwykle kosztuje więcej. Nie oznacza to jednak, że spółka z o.o. jest gorszym rozwiązaniem. Wybór formy działalności powinien zależeć od sytuacji przedsiębiorcy, planowanego modelu biznesowego i sposobu opodatkowania. Jeżeli rozważasz przejście z JDG na spółkę z o.o., warto policzyć cały model przed podjęciem decyzji.
Planujesz założyć spółkę z o.o. albo przejść z JDG na spółkę?
Zanim podejmiesz decyzję, warto sprawdzić, jak zmieni się zakres księgowości i obowiązków Twojej firmy.
Biuro rachunkowe TM Progres w Bielsku-Białej i Andrychowie prowadzi księgowość spółek z o.o. i pomaga przedsiębiorcom uporządkować rozliczenia oraz obowiązki związane z pełną księgowością.
WAŻNE
Spółka z o.o. to nie tylko inna nazwa działalności
Zmiana JDG na spółkę oznacza zmianę zasad prowadzenia księgowości, rozliczeń oraz obowiązków formalnych. Dlatego przed zmianą formy działalności warto przeanalizować całość kosztów i obowiązków, a nie tylko miesięczną cenę księgowości.
FAQ – Najczęściej zadawane pytania
Czy każda spółka z o.o. musi prowadzić pełną księgowość?
Tak. Spółki z o.o. należą do podmiotów zobowiązanych do prowadzenia ksiąg rachunkowych na podstawie ustawy o rachunkowości.
Dlaczego księgowość spółki z o.o. jest droższa niż JDG?
Przede wszystkim ze względu na obowiązek prowadzenia ksiąg rachunkowych oraz szerszy zakres ewidencji, uzgodnień i obowiązków sprawozdawczych.
Czy mała spółka z o.o. może prowadzić KPiR?
Nie można zastąpić obowiązkowych ksiąg rachunkowych KPiR tylko dlatego, że spółka jest mała. Obowiązek prowadzenia ksiąg rachunkowych wynika z przepisów ustawy o rachunkowości.
Czy spółka z o.o. musi przygotować sprawozdanie finansowe?
Tak, jeżeli podlega obowiązkowi sporządzania sprawozdania finansowego. Sprawozdanie sporządza się zgodnie z zasadami ustawy o rachunkowości, a jednostki wpisane do KRS przekazują wymagane dokumenty do rejestru.
Do kiedy spółka z o.o. musi sporządzić sprawozdanie finansowe?
Co do zasady sprawozdanie sporządza się w ciągu 3 miesięcy od dnia bilansowego. Przy roku obrotowym pokrywającym się z kalendarzowym terminem przypada na 31 marca następnego roku.
Czy cena księgowości powinna zależeć tylko od liczby faktur?
Nie. Liczba dokumentów jest ważnym elementem wyceny, ale zakres pracy zależy również od rodzaju operacji, liczby rachunków bankowych, pracowników, rozrachunków, transakcji zagranicznych oraz innych obowiązków spółki.
Stan prawny: 2026 r.
Artykuł ma charakter informacyjny i został opracowany na podstawie obowiązujących przepisów dotyczących rachunkowości i podatku dochodowego od osób prawnych. Przepisy mogą ulegać zmianom, dlatego w przypadku indywidualnej sytuacji warto skonsultować się z księgowym lub doradcą podatkowym.